

导读: 央行数字货币CBDC最新分析:发行逻辑与普通人有什么关系央行数字货币(CBDC)不是简单的电子人民币,它是国家货币体系的底层基础设施升级。CBDC采用央行-商业银行双层架构:央行只面向商业银行和指定机构发行,商业银行再面向公众兑换。...
央行数字货币CBDC最新分析:发行逻辑与普通人有什么关系
央行数字货币(CBDC)不是简单的"电子人民币",它是国家货币体系的底层基础设施升级。从试点到2026年全面铺开,发行机制、技术架构和落地场景都在快速演进,值得认真拆解。
发行与流通机制是核心。CBDC采用"央行-商业银行"双层架构:央行只面向商业银行和指定机构发行,商业银行再面向公众兑换。银行不会因电子货币冲击而流失存款基础,但必须承担运营、身份核验和反洗钱义务,合规成本明显上升,中小银行压力尤大。
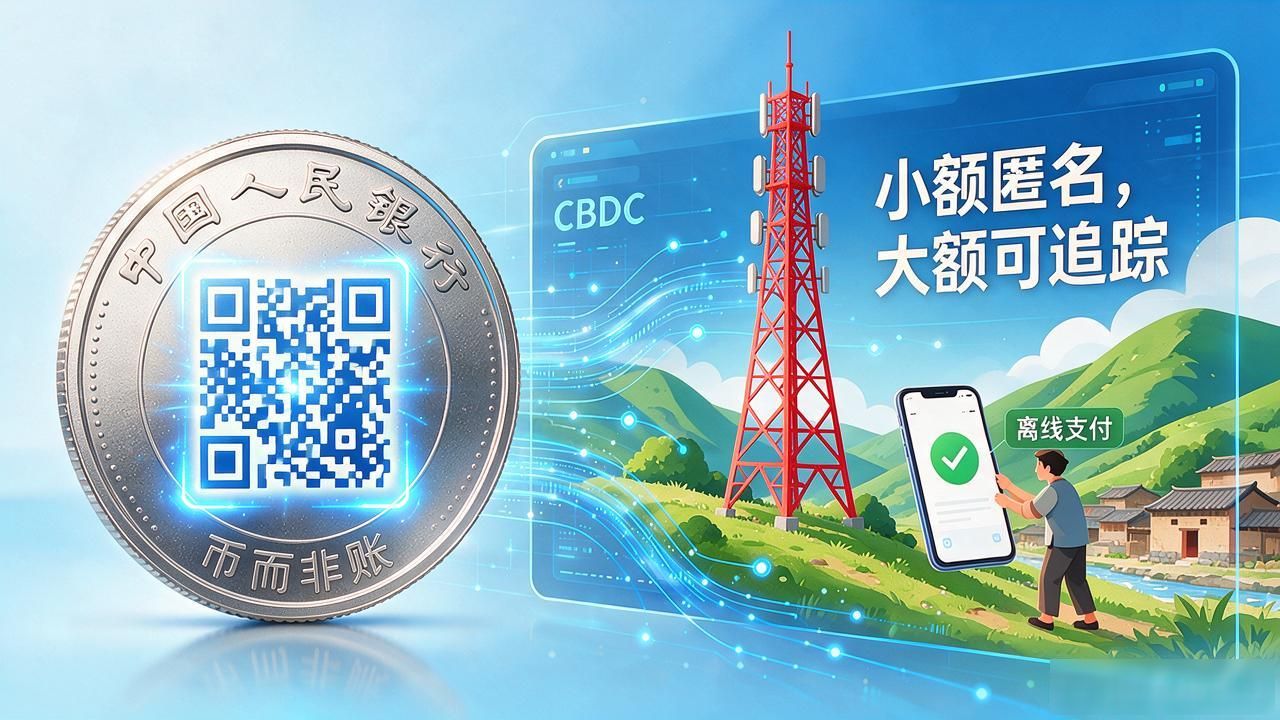
技术层面,数字人民币采用"币"而非"账"的设计,支持离线支付和可控匿名。用户端无需网络即可完成小额交易,对偏远地区和应急场景意义重大。交易数据归央行掌握,小额可匿名、大额可追踪,在隐私保护与金融监管之间找到了平衡点。
2026年实际落地中,数字人民币已覆盖公共交通、政务缴费、跨境结算等高频场景。mBridge项目让人民币CBDC与多国央行数字货币直接互通,绕开传统SWIFT清算,跨境支付时效从T+2压缩到秒级,对贸易结算和资本流动管理构成结构性变化。
对普通人,钱包里多了个"电子零钱包"中央银行数字货币分析,体验与移动支付趋同,但底层是法币,不存在平台倒闭风险。对银行央行数字货币CBDC最新分析:发行逻辑与普通人有什么关系,存款结构、结算手续费和客户服务流程都将重构,行业竞争格局会被重新洗牌。
转载请注明出处:imtoken官网钱包,如有疑问,请联系()。
本文地址:https://suxiangcg.com/jqmqzv/7332.html